Dal 2006 al 2025 cambiano superfici, rese e produzioni. Mais, frumento e frutta fanno registrare arretramenti rilevanti. Cresce la soia
La fotografia dell’agricoltura italiana restituita dall’Istat copre un arco di vent’anni, dal 2006 al 2025, e mette a confronto superfici, produzioni e rese delle principali coltivazioni, insieme ai dati sugli allevamenti e sulle produzioni zootecniche. Gli indicatori sono prodotti nell’ambito del Regolamento (Ue) 2022/2379 del Parlamento europeo e del Consiglio, del 23 novembre 2022, relativo alle statistiche sugli input e sugli output agricoli (Saio). L’analisi considera inoltre la posizione dell’Italia nel contesto dell’Unione europea e, per alcune produzioni, l’evoluzione degli scambi con l’estero. Nel 2025 l’Italia dispone dell’8,7% della superficie agricola utilizzata dell’Unione europea, quota che la colloca al quinto posto dopo Francia, Spagna, Germania e Polonia.
Seminativi, chi sale e chi scende
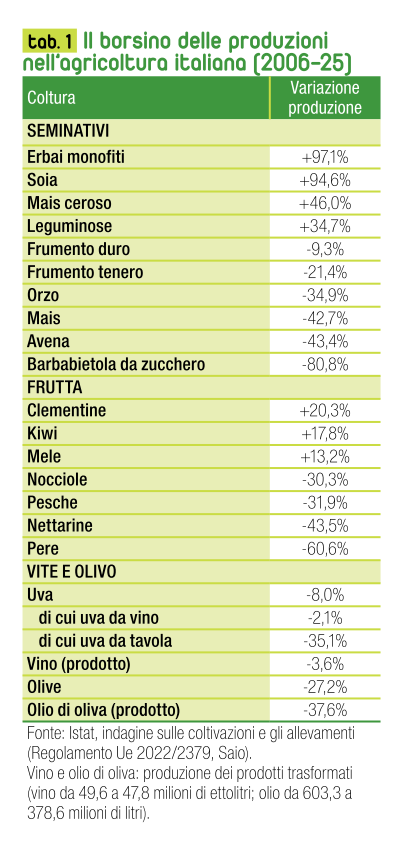
Il dato di fondo è una riduzione del peso delle principali produzioni agricole. Nel 2025 le 18 specie di seminativi selezionate dall’Istat, comprendenti quelli che nel 2006 occupavano almeno 50mila ettari, rappresentano il 35,7% della superficie agricola in produzione, contro il 40,0% del 2006. Il confronto evidenzia un sostanziale equilibrio nel numero di specie che aumentano o diminuiscono, sia per superficie sia per produzione, ma le contrazioni più consistenti interessano alcune delle colture con maggiore estensione.
Il caso più eclatante è il mais, che registra in vent’anni una riduzione della superficie coltivata del 51,2% e della produzione del 42,7%. Nel 2025 la superficie rimane comunque superiore a 500mila ettari. La produzione diminuisce meno delle superfici grazie all’aumento della resa, passata da 86,8 a 101,9 quintali per ettaro, pari a +17,4%. L’Istat rileva che la minore flessione della produzione rispetto alla superficie è associata alla concentrazione della coltura nelle aree maggiormente produttive e a un miglioramento dell’efficienza tecnica.

Il frumento duro, con oltre 1,1 milioni di ettari nel 2025, registra una riduzione della superficie del 15,5% e della produzione del 9,3%, a fronte di una crescita della resa del 7,4%. Per il frumento tenero la dinamica è diversa: la produzione diminuisce del 21,4%, la superficie del 12,3% e la resa del 10,4%. Tra gli altri seminativi, risultano particolarmente ampie le contrazioni della barbabietola da zucchero (-79,5% di superficie e -80,8% di produzione), dell’avena (-39,1% e -43,4%) e dell’orzo (-31,2% e -34,9%).
La serie storica delle principali produzioni cerealicole mostra due fasi. Tra il 2006 e il 2016 le produzioni di frumento tenero, frumento duro e mais sono caratterizzate da oscillazioni annuali marcate. Dal 2017 le variazioni risultano più contenute, ma permane la tendenza alla contrazione produttiva. Nel 2025 si registrano tuttavia lievi recuperi per frumento duro e mais.
Il quadro presenta anche dinamiche espansive. La soia aumenta del 69,1% per superficie e del 94,6% per produzione, con una resa a +15,2%. Gli erbai monofiti crescono del 106,8% in superficie e del 97,1% in produzione; il mais ceroso aumenta del 36,9% in superficie e del 46,0% in produzione; le leguminose del 75,8% e del 34,7%. Nel complesso, le rese per ettaro diminuiscono in 10 delle 18 specie considerate, mentre gli aumenti più rilevanti riguardano girasole (+24,9%), pomodoro in piena aria (+18,5%), patata comune (+15,3%) e soia (+15,2%).
 Cereali, scambi con l’estero
Il rapporto tra produzione nazionale e scambi con l’estero assume un peso crescente. Per il frumento, considerando insieme tenero e duro, perché le statistiche commerciali non distinguono le due specie, le importazioni dal 2014 si mantengono su livelli superiori alla produzione nazionale e dal 2022 la distanza aumenta sensibilmente. Nel 2025 le importazioni raggiungono circa 97 milioni di quintali, contro una produzione nazionale di circa 59,5 milioni.
Per il mais il divario è ancora più evidente: nel 2006 le importazioni erano inferiori a 20 milioni di quintali, contro una produzione nazionale di quasi 96 milioni; nel 2025 raggiungono circa 70 milioni di quintali, mentre la produzione è inferiore a 55 milioni. Le importazioni superano per la prima volta la produzione nazionale nel 2019 e il divario diventa permanente dal 2022. Le esportazioni restano inferiori al mezzo milione di quintali, attestandosi a 442mila quintali nel 2025.
Nel quadro europeo, l’Italia mantiene tuttavia un peso particolarmente elevato per alcune produzioni. Nel 2025 rappresenta il 52,8% della produzione di riso dell’Ue27, il 43,2% del frumento duro, il 42,1% del pomodoro in piena aria e il 37,9% della soia. La quota raggiunge il 75,2% per la nocciola, il 33,2% per l’uva e il 30,5% per l’arancia.
Frutta, il saldo resta negativo
Anche il comparto frutticolo presenta una prevalenza di variazioni negative. Le 14 principali specie considerate dall’Istat rappresentano il 4,1% della superficie agricola in produzione nel 2025 e in 11 casi su 14 la produzione è inferiore al 2006. Le sole produzioni in crescita sono le clementine (+20,3%), i kiwi (+17,8%) e le mele (+13,2%). La mela combina la crescita produttiva con una riduzione della superficie del 10,6% e un aumento della resa del 26,7%, passando da 345,6 a 437,8 quintali per ettaro.
Tra le produzioni in calo, la pera registra la maggiore contrazione: -60,6%, con superficie a -52,8% e resa a -16,6%. Pesca e nettarina diminuiscono rispettivamente del 31,9% e del 43,5% in produzione, mentre le superfici si riducono del 40,7% e del 49,3%; in entrambi i casi la resa aumenta. La produzione di nocciole scende del 30,3% nonostante una superficie in aumento del 37,0%, con una conseguente riduzione della resa del 49,0%.
Il confronto con gli scambi internazionali evidenzia, nello stesso periodo, una forte crescita delle importazioni per alcune delle produzioni nazionali in maggiore contrazione: +413,6% per la pesca, +199,1% per la pera, +144,3% per la mandorla e +144,1% per la nocciola. Nel 2025 le importazioni di mandorle raggiungono 777mila quintali, contro 793mila di produzione nazionale; per le nocciole sono 935mila contro 990mila quintali.
Vite e olivo: due dinamiche differenti
Vite e olivo occupano complessivamente il 15,0% della superficie coltivata nazionale nel 2025. La produzione di uva diminuisce dell’8,0% rispetto al 2006, a fronte di una riduzione del 5,7% delle superfici e del 2,5% della resa. La flessione è più contenuta per l’uva da vino (-2,1%) rispetto all’uva da tavola (-35,1%).
Per le olive la contrazione produttiva è più marcata: -27,2%, con una riduzione della superficie limitata all’1,4% e una diminuzione della resa del 26,1%. La resa passa da 30,7 quintali per ettaro nel 2006 a 22,7 nel 2025. L’Istat collega la riduzione dei livelli produttivi e della produttività per ettaro al peggioramento delle condizioni strutturali del comparto, richiamando fattori climatici, fitosanitari e gestionali.
La dinamica si riflette sulla produzione di vino e olio. Il vino passa da 49,6 milioni di ettolitri nel 2006 a 47,8 milioni nel 2025, con una riduzione del 3,6%. L’olio di oliva passa invece da 603,3 a 378,6 milioni di litri, con una contrazione del 37,6%.
Nel 2025 la produzione nazionale di olio destinata al mercato interno è pari a 81 milioni di litri, il 21,4% del totale, mentre e 298 milioni di litri sono destinati all’esportazione. Le importazioni raggiungono 565 milioni di litri. I dati sugli scambi dal 2022 al 2025 sono parzialmente stimati.
Per il vino il quadro degli scambi è differente. Le importazioni passano da 1,5 milioni di ettolitri nel 2006 a 2,4 milioni nel 2025, rimanendo al di sotto della produzione nazionale. Le esportazioni crescono da 18,8 a 21,0 milioni di ettolitri.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link