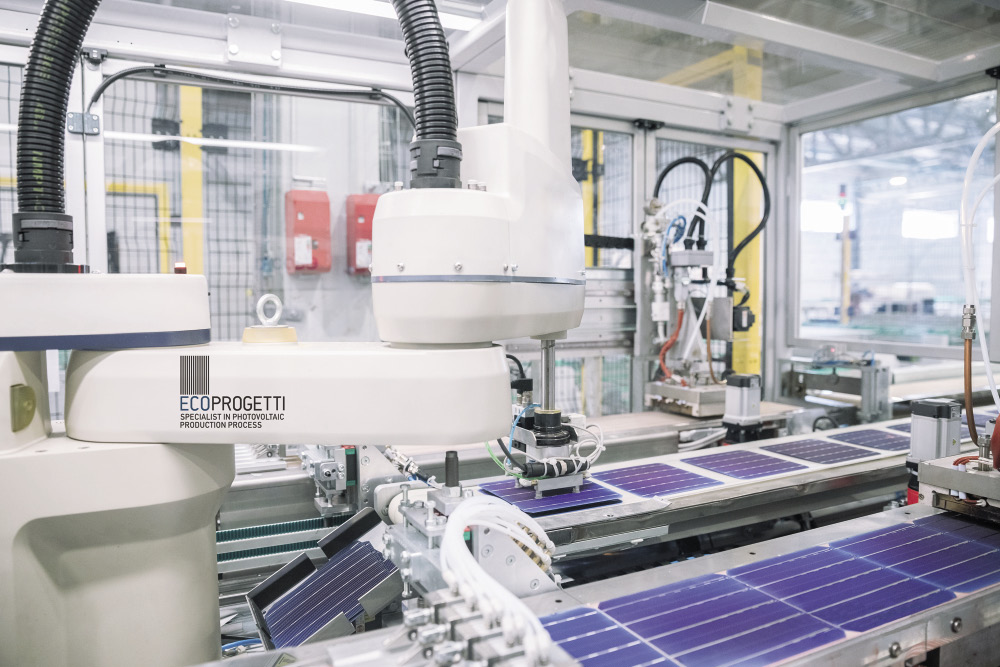
Le catene di approvvigionamento globali del fotovoltaico stanno attraversando una fase di profonda trasformazione, caratterizzata da un crescente protezionismo e da politiche industriali orientate a sostenere la produzione nazionale. È quanto emerge dall’analisi di Laura Sartore, CEO di Ecoprogetti, società italiana specializzata nella produzione di macchinari e linee industriali per la fabbricazione di moduli fotovoltaici, intervistata da pv magazine.
Secondo Sartore, la tendenza è ormai evidente nei principali mercati internazionali. “Tutte le principali supply chain mondiali, tranne quella cinese, si stanno spostando verso una sorta di protezionismo e prezzi minimi”, osserva la CEO, indicando negli Stati Uniti uno degli esempi più significativi.
pv magazine Session @ NetZero Milan Expo Summit 2026

Le dinamiche che stanno plasmando le catene di approvvigionamento globali del fotovoltaico – inclusi moduli solari, inverter e sistemi di accumulo di energia a batteria – saranno al centro della sessione “Decoding solar supply chains” durante l’evento NetZero, in programma a Milano il 21 ottobre.
La sessione analizzerà i fattori che stanno trasformando le catene di approvvigionamento dell’energia pulita, dalle strategie di produzione e approvvigionamento all’evoluzione dei requisiti commerciali e normativi. Verranno inoltre approfondite le implicazioni di questi sviluppi per le aziende che acquistano apparecchiature per il solare e l’accumulo di energia in un mercato globale sempre più complesso.
Unisciti a noi a Milano per ascoltare gli esperti del settore e partecipare al dibattito sul futuro delle catene di approvvigionamento del solare.

Il mercato americano sta dimostrando che l’introduzione di soglie minime di prezzo, anche superiori ai livelli praticati dai produttori cinesi, non determina necessariamente un rallentamento della domanda. Al contrario, secondo Sartore, il settore continua a svilupparsi nonostante l’aumento dei costi dei componenti, grazie alla creazione di una supply chain locale made in usa.
Anche in Cina, tuttavia, si osserva una progressiva lenta risalita dei prezzi lungo la filiera a seguito della regolamentazione anche da parte del governo cinese della sovracapacità produttiva del 2025. Per la CEO di Ecoprogetti, questo cambiamento riflette una maggiore attenzione alla sostenibilità economica della produzione, in un contesto nel quale il fotovoltaico ha già consolidato la propria competitività rispetto alle altre tecnologie energetiche.
India, una politica industriale che guarda all’intera filiera
Tra i mercati internazionali, Sartore individua nell’India uno degli esempi più interessanti di politica industriale applicata al fotovoltaico.
Il governo di Nuova Delhi sta progressivamente estendendo le misure di protezione e localizzazione produttiva dai moduli alle celle, fino ai wafer e ai lingotti, con l’obiettivo di ridurre la dipendenza dalle importazioni cinesi e rafforzare la capacità manifatturiera nazionale.
“A mio avviso, l’India ha la politica industriale più seria. Ha visto gli errori dell’Europa, vede e continua a monitorare cosa succede negli Stati Uniti”, afferma Sartore, sottolineando la chiarezza della direzione industriale impressa dal governo di Narendra Modi.
Un elemento centrale di questa strategia è il consolidamento del settore. La presenza di una capacità produttiva superiore alla domanda non viene necessariamente considerata un problema, ma può contribuire a favorire l’aggregazione delle imprese e a indirizzare gli investimenti verso segmenti della filiera ancora da sviluppare.
“Non ci sono più le fabbrichette da 200-500 MW, sono fabbriche plurigigawatt. E doveva essere così, deve andare così in un continente come l’India”, sostiene Sartore.
Il processo di concentrazione sta favorendo la nascita di operatori industriali più strutturati, in grado di investire non soltanto nella produzione di celle e moduli, ma anche nei materiali e nei componenti necessari alla loro fabbricazione, dal vetro agli incapsulanti, dai backsheet alle junction box.
Secondo Sartore, l’India è oggi il Paese che, dopo la Cina, presenta la maggiore copertura dei diversi segmenti della supply chain fotovoltaica. Rimane però da sviluppare pienamente la produzione di polisilicio, un passaggio industrialmente complesso.
“Sarà più difficile sicuramente perché oltre all’aspetto minerario, la produzione di polisilicio richiede competenze tecnologiche specifiche, impianti ad alta intensità di capitale e un accesso competitivo all’energia. Sono capacità industriali che mancano e devono essere sviluppate e consolidate, ma l’India ha le potenzialità per scalarle”, spiega.
La sfida non riguarda soltanto le competenze e gli investimenti, ma anche l’impatto ambientale della produzione. Sartore ritiene infatti che lo sviluppo di una filiera nazionale del polisilicio debba tenere conto delle emissioni associate ai processi industriali.
“L’India deve sviluppare la produzione di polisilicio puntando fin dall’inizio a standard ambientali elevati e a processi a basse emissioni. Non basta replicare una capacità produttiva che non guarda sempre alle emissioni come in Cina: bisogna costruire una filiera industriale competitiva anche sotto il profilo energetico e ambientale”, aggiunge, evidenziando come questa esigenza potrebbe allungare i tempi di sviluppo della filiera indiana.
Europa, il modello delle medie imprese non va abbandonato
Se India e Stati Uniti stanno puntando su fabbriche di grandi dimensioni e su filiere produttive fortemente integrate, per l’Europa Sartore propone una lettura differente.
Il modello industriale europeo, sostiene, non può essere valutato utilizzando gli stessi parametri di quello americano o asiatico. La struttura manifatturiera del continente è storicamente basata su piccole e medie imprese, distretti industriali e reti di produttori specializzati.

“In Europa noi non abbiamo la struttura né indiana né americana della gigafactory o della megafabbrica. Storicamente il nostro tessuto industriale è fatto di piccole e medie imprese, in tutti i settori e in tutti gli ambiti”, osserva.
Il riferimento è soprattutto all’esperienza italiana e tedesca, dove numerosi comparti industriali hanno raggiunto posizioni di leadership internazionale attraverso reti di imprese di dimensioni relativamente contenute ma molto competitive.
Secondo Sartore, il settore fotovoltaico europeo dovrebbe valorizzare questa caratteristica anziché tentare di replicare necessariamente modelli produttivi fondati su un numero ristretto di grandissimi operatori.
“Il modello Europeo multifabbrica, con la rete, è comunque un modello che non va abbandonato”, afferma.
Questo non significa, tuttavia, che le piccole linee di assemblaggio possano continuare a rappresentare una soluzione industrialmente competitiva indipendentemente dalla loro capacità produttiva. Per sostenere gli investimenti e contenere il peso del capitale iniziale, è necessario raggiungere una scala minima e un livello tecnologico ed automatico adeguato.

“Una scala da 800 MW a 1 GW è la scala minima, anche per rendere l’investimento sostenibile, perché altrimenti il Capex pesa in maniera enorme e non raggiunge le soglie di prezzi modulo competitivi”, spiega la CEO di Ecoprogetti.
Dimensione ottimale
La dimensione degli stabilimenti rappresenta quindi uno degli elementi decisivi per il futuro della produzione europea di moduli fotovoltaici.
Secondo Sartore, in Europa un impianto con capacità compresa tra 1 e 3 GW offre un equilibrio tra economie di scala, sostenibilità finanziaria e complessità gestionale.
“Da uno a tre sono formati gestibili”, afferma, spiegando che queste capacità produttive possono corrispondere, in termini indicativi, ad aziende con fatturati nell’ordine di 100-200 milioni di euro e circa 150 – 300 dipendenti.
Si tratta dunque di realtà industriali strutturate, ma ancora compatibili con le caratteristiche del tessuto manifatturiero europeo.
La questione non riguarda soltanto il finanziamento necessario a costruire una fabbrica. Una volta avviata la produzione, infatti, le imprese devono sostenere ingenti costi operativi, soprattutto per l’acquisto delle materie prime.
L’aumento della capacità produttiva permette inizialmente di ridurre il costo unitario dei moduli, ma oltre una determinata soglia i vantaggi possono essere compensati dall’incremento degli oneri finanziari.
“Da 1 a 3 GW c’è un effetto di economia di scala in Europa. Oltre i 3 GW si aggiungono determinati costi di gestione e anche oneri finanziari, che vanno a pesare e non sempre abbassano necessariamente il prezzo di acquisto delle materie prime”, sottolinea Sartore.
Per uno stabilimento da 5 GW, il fabbisogno di capitale circolante può diventare molto significativo. La gestione di acquisti e volumi elevati di materie prime richiede adeguate linee di credito, garanzie bancarie e una pianificazione finanziaria accurata. I relativi oneri devono essere confrontati con i risparmi ottenibili attraverso le economie di scala, perché non sempre una maggiore capacità produttiva si traduce automaticamente in un costo unitario inferiore. Inoltre vi è maggiore esposizione finanziaria se la domanda non assorbe la produzione.
“Nel momento in cui in Europa, senza una integrazione di supply chain, devo acquistare 5 GW di materia prima servono collaterali bancari strutturati, vi sono elevati costi di garanzie del credito e interessi su cash flow che vanno a pesare sul prezzo di acquisto della materia prima, e sulla società stessa, e che potrebbero non rendere più economico il modulo fotovoltaico, rispetto ad un produttore con dimensioni più ridotte”, spiega.
La conseguenza è che una fabbrica più grande non è necessariamente in grado di produrre a costi inferiori rispetto a un impianto di dimensioni intermedie, soprattutto quando si considerano tutti gli oneri associati al finanziamento delle operazioni e i costi di gestione.
Per la media impresa europea, una dimensione più contenuta consente invece di distribuire meglio i rischi e di gestire con maggiore facilità le necessità di liquidità anche in relazione al contesto del credito bancario Europeo.
Una produzione flessibile per il mercato europeo
La scelta della capacità produttiva dovrebbe infine riflettere anche le caratteristiche della domanda.
Sartore osserva che il mercato europeo del fotovoltaico presenta una struttura articolata, e diversa da quella di altri grandi mercati internazionali. I progetti sono generalmente di dimensioni inferiori rispetto agli impianti plurigigawatt e richiedono ai produttori di gestire ordini più frammentati.
Gli impianti fotovoltaici europei hanno spesso taglie comprese tra pochi megawatt e alcune decine di megawatt, mentre i progetti prossimi o oltre il gigawatt sono relativamente rari.
Questo elemento, secondo la CEO di Ecoprogetti, rafforza l’opportunità di sviluppare una rete di fabbriche capaci di adattare la produzione alle esigenze dei singoli clienti.
“Non ci saranno molti progetti di centrali solari da gigawatt in Europa”, osserva Sartore. “Il mercato europeo è caratterizzato da esigenze e condizioni territoriali differenti, che rendono più probabile lo sviluppo di numerosi impianti di dimensioni medio-grandi, piuttosto che di un numero elevato di mega-impianti”.
La flessibilità produttiva diventa quindi un fattore competitivo, accanto al costo industriale e alla capacità di approvvigionamento.
In questa prospettiva, il futuro della manifattura fotovoltaica europea non dipenderebbe necessariamente dalla realizzazione di poche gigafactory di dimensioni molto elevate, ma dalla costruzione di un sistema industriale composto da produttori di media scala, finanziariamente sostenibili e capaci di rispondere a una domanda diversificata.
Un modello che, secondo Sartore, sarebbe più coerente con la struttura economica europea e con le caratteristiche del mercato fotovoltaico del continente.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link